Domain webseite-eintragen.de kaufen?
Wir ziehen mit dem Projekt
webseite-eintragen.de um.
Sind Sie am Kauf der Domain
webseite-eintragen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain webseite-eintragen.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
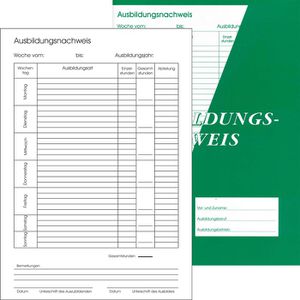
Ausbildungsnachweis A4 für täglichen EintragBerichtsheft zur täglichen Dokumentation von Ausbildungsinhalten Ausbildungszeit Montag - Sonntag auf je einer Seite Ausreichend für ein Jahr Geeignet für alle IHK-Ausbildungen Merkmale: Eintrag: täglich Ausführung: Heft geeignet für: kaufmännische Berufe, handwerkliche Berufe, gewerbliche Berufe weitere Produktinformationen: Format: A4 hoch Blattanzahl: 28 Blatt Made in Germany4,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 39 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 40 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.